БланкоДел
☰ Меню

Зачет положительного сальдо ЕНС — КНД 1150057

Распорядиться положительным сальдо ЕНС путем зачета по одному из предусмотренных законом назначений и с необходимыми реквизитами.

Исходный бланк · официальный источник

Источник и применимостьСверка источника: 2026-11-12

Официальный исходный PDF ФНС сохранен без изменений; источник, файл, реквизиты, полный текст и все страницы сверены 12.11.2026. Приказ ФНС России от 30.11.2022 № ЕД-7-8/1133@, приложение № 3 в редакции приказа от 07.10.2025 № ЕД-7-8/866@, применяемой с 15.01.2026. Сверка источника не подтверждает персональную применимость; профессиональная юридическая проверка не проводилась.

Дата записи в библиотеке
2026-11-12
Форматы источника
PDF
Область применения
Распорядиться положительным сальдо ЕНС путем зачета по одному из предусмотренных законом назначений и с необходимыми реквизитами.
Ограничения
Не платежное поручение, не возврат денег на банковский счет и не замена декларации или уведомления об исчисленных суммах. PDF служит исходным образцом для подготовки электронной подачи.

ФНС: редакция 866@ ↗ · Дата сверки источника: 2026-11-12

ФНС: базовый приказ и приложения ↗ · Дата сверки источника: 2026-11-12

ФНС: исходный PDF или архив приложений ↗ · Дата сверки источника: 2026-11-12

ФНС: условия воспроизведения публичных материалов ↗ · Дата сверки источника: 2026-11-12

ФНС 2026: начало применения обновленных форм ↗ · Дата сверки источника: 2026-11-12

ФНС: ЕНС и электронное распоряжение сальдо ↗ · Дата сверки источника: 2026-11-12

Сверка источника и файла не заменяет профессиональную юридическую проверку применимости.

Зачет положительного сальдо ЕНС — КНД 1150057

Исходный бланк. Скачиваемые файлы сохраняют формат и содержание источника.
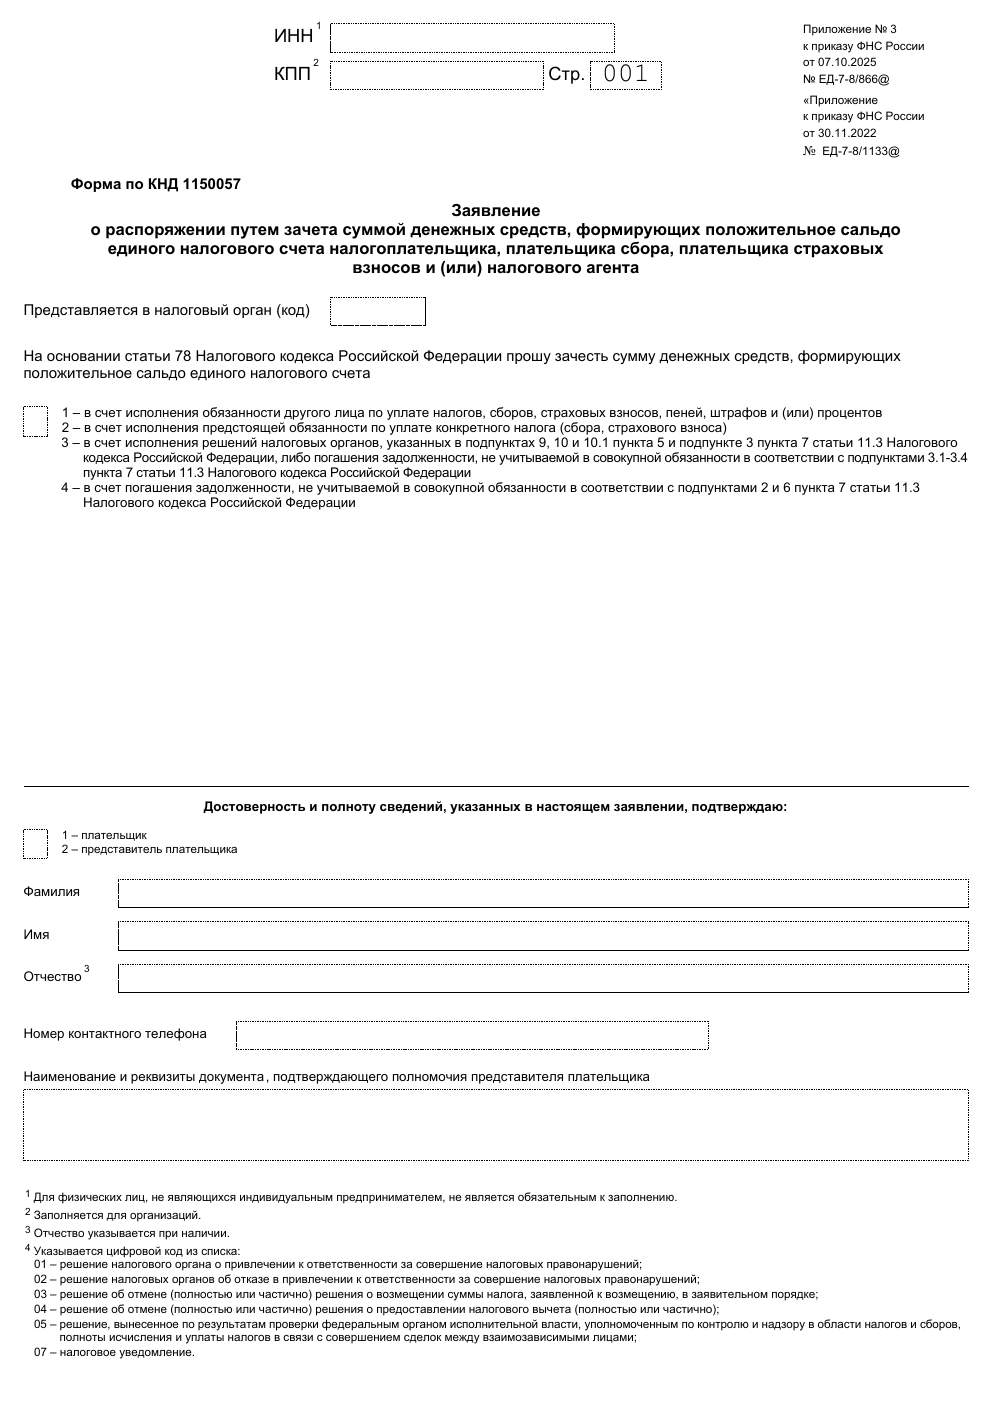
Зачет положительного сальдо ЕНС — КНД 1150057 — страница 1 из 5
Страница 1 из 5
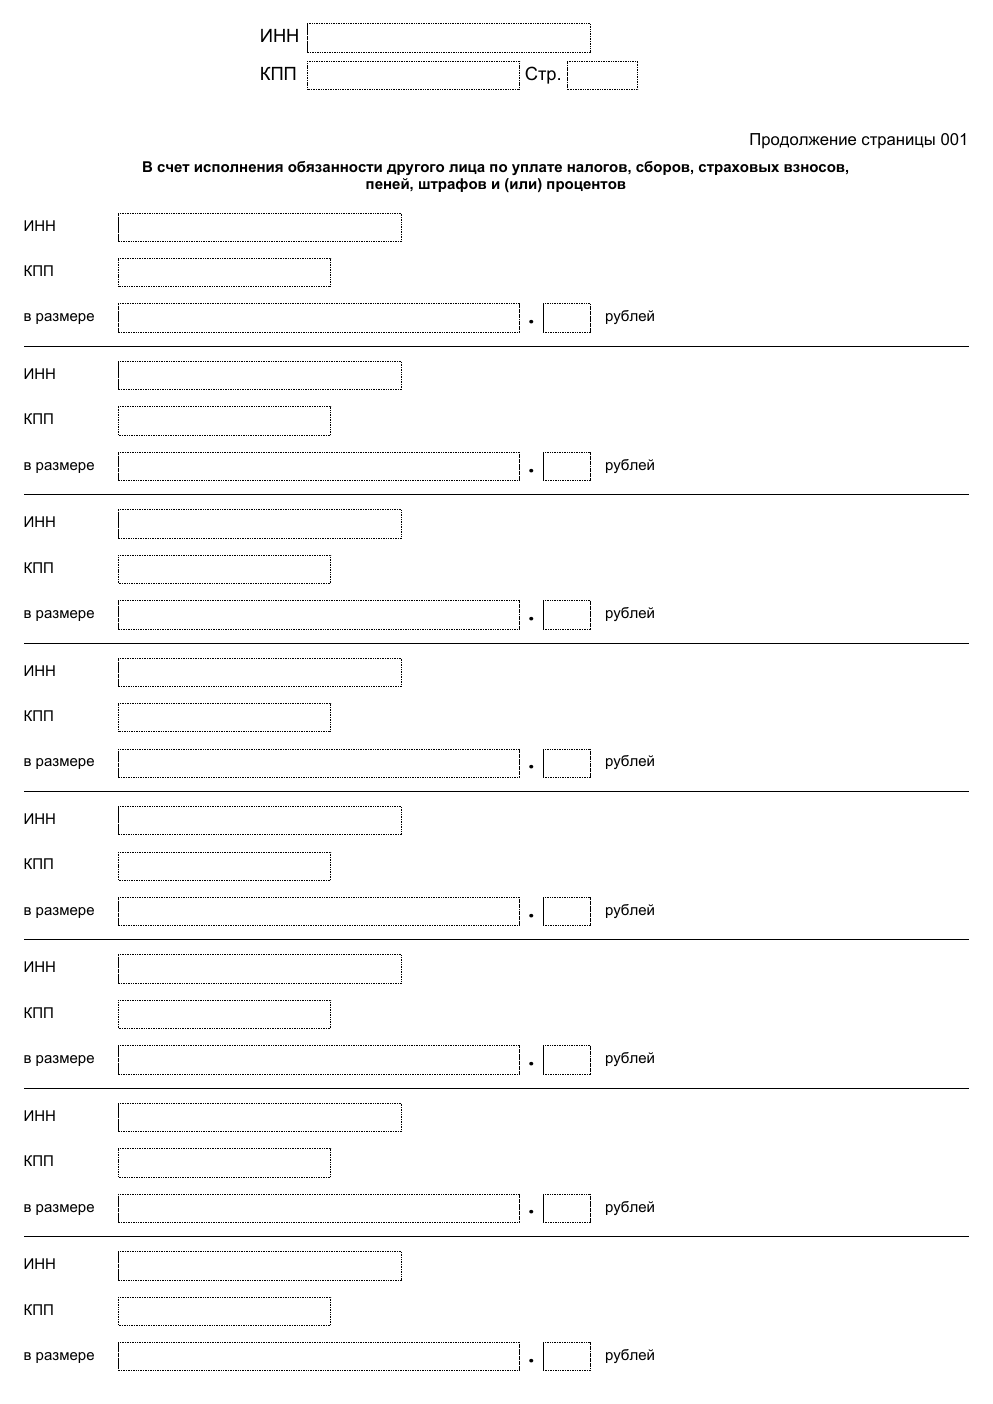
Зачет положительного сальдо ЕНС — КНД 1150057 — страница 2 из 5
Страница 2 из 5
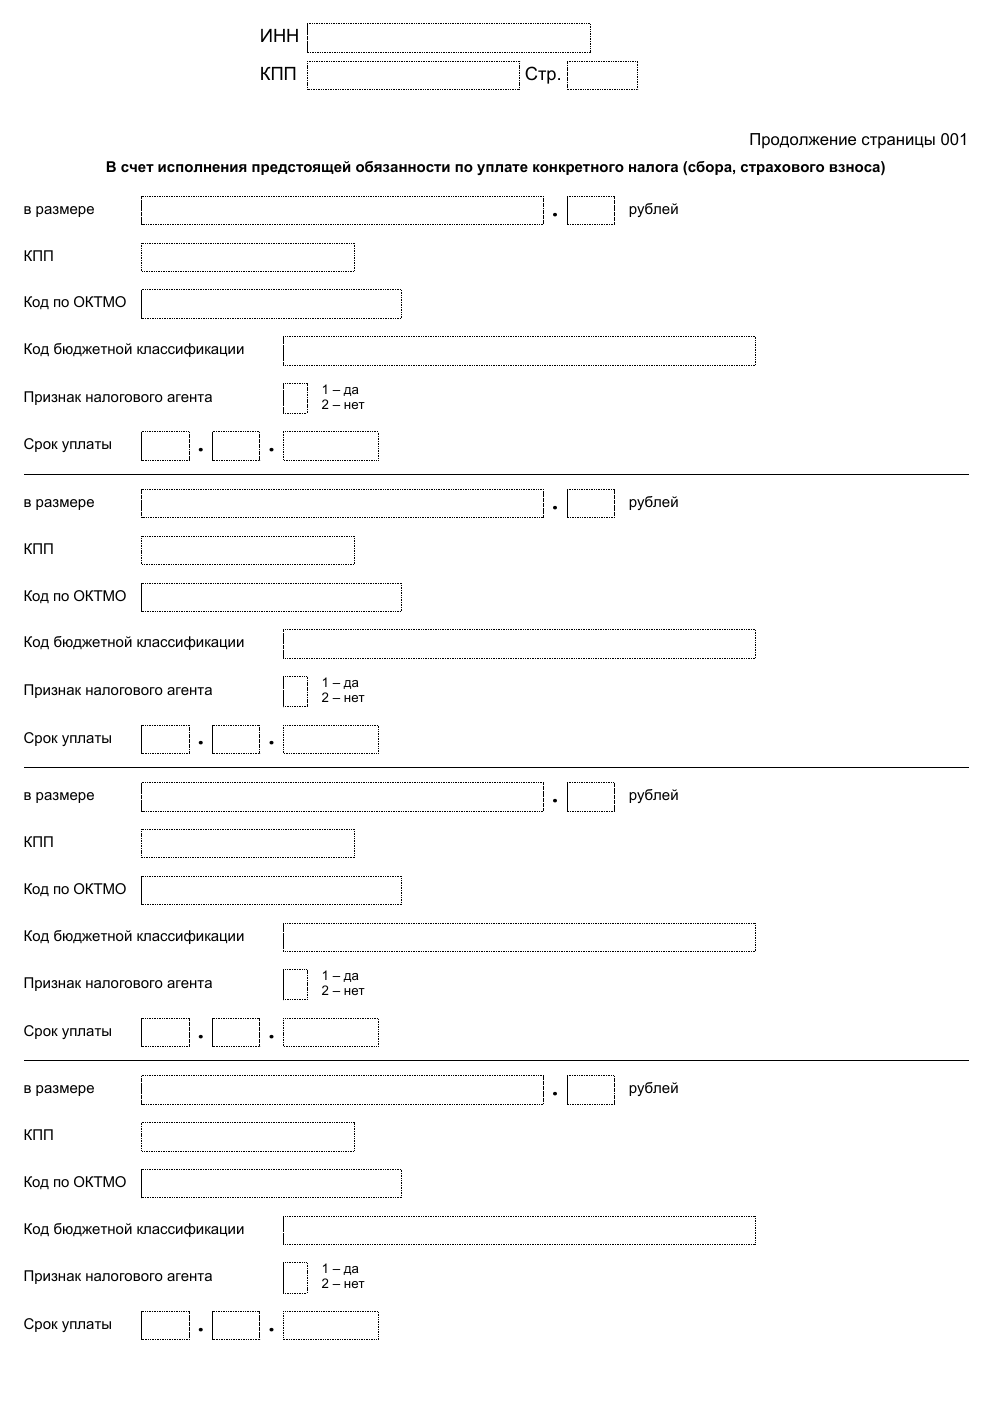
Зачет положительного сальдо ЕНС — КНД 1150057 — страница 3 из 5
Страница 3 из 5
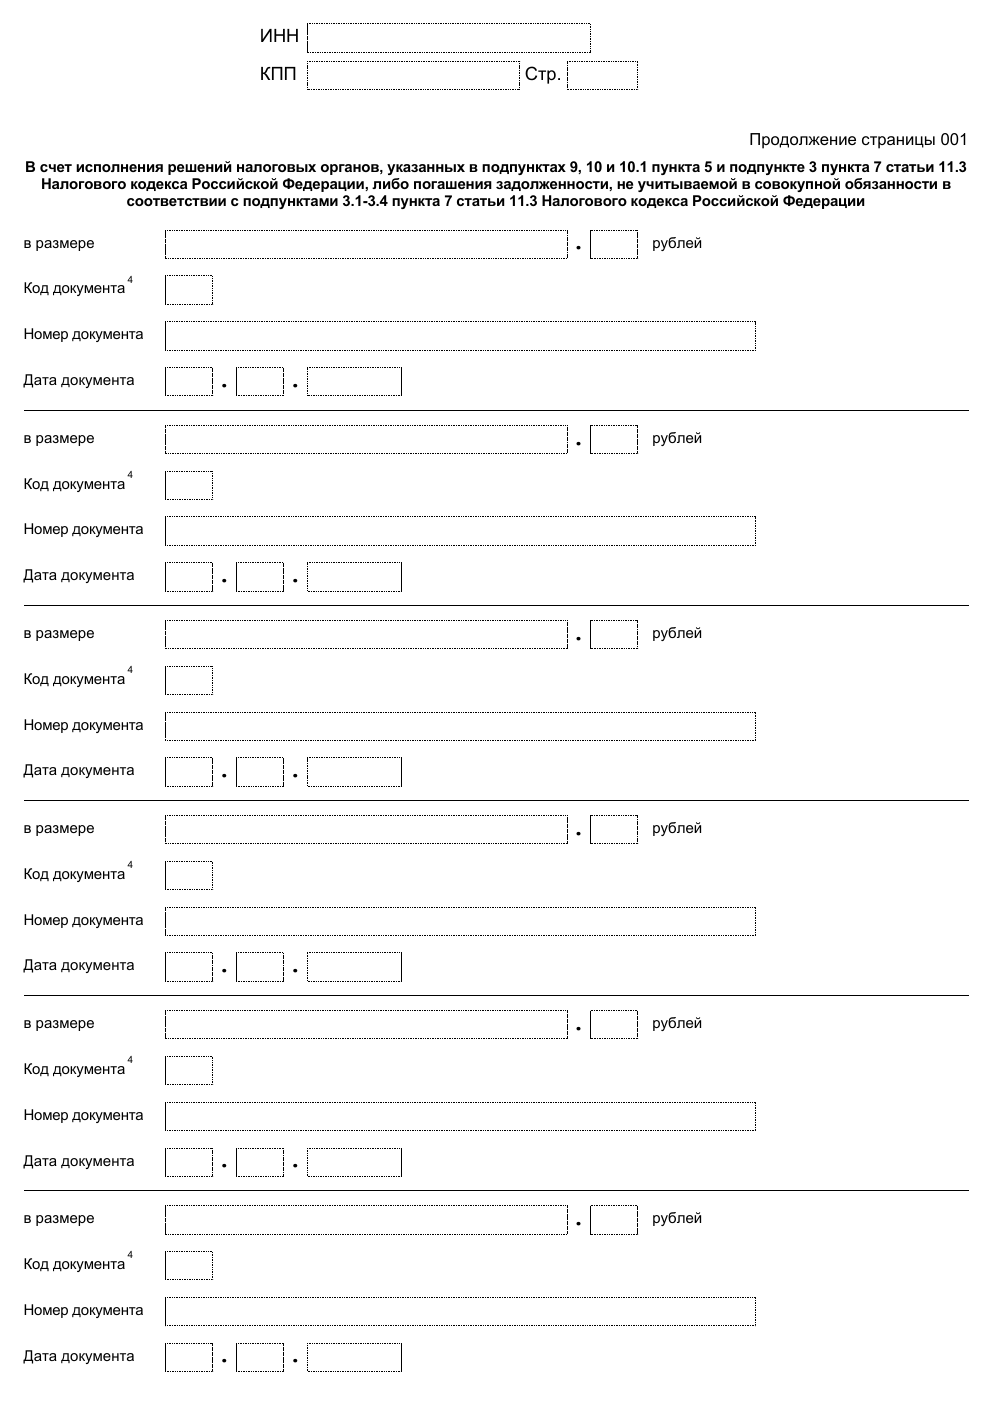
Зачет положительного сальдо ЕНС — КНД 1150057 — страница 4 из 5
Страница 4 из 5
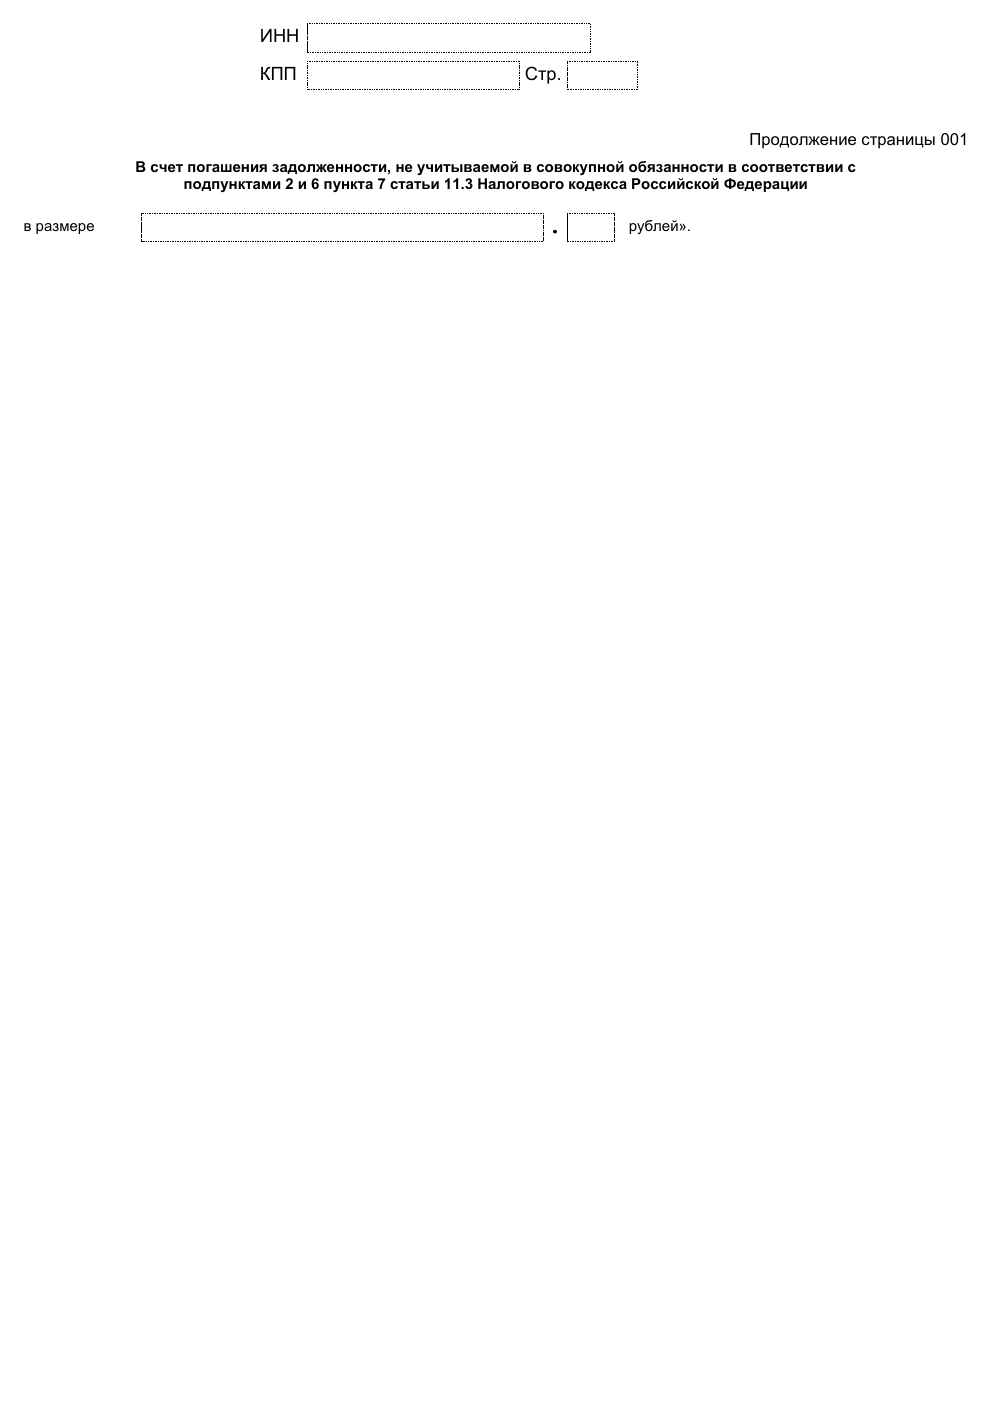
Зачет положительного сальдо ЕНС — КНД 1150057 — страница 5 из 5
Страница 5 из 5
Текст исходного бланка

Страница 1 официального бланка

ИНН
1
КПП
2
Стр. 001
Приложение № 3
к приказу ФНС России
от 07.10.2025
№ ЕД-7-8/866@
«Приложение
к приказу ФНС России
от 30.11.2022
№ ЕД-7-8/1133@
Форма по КНД 1150057
Заявление
о распоряжении путем зачета суммой денежных средств, формирующих положительное сальдо
единого налогового счета налогоплательщика, плательщика сбора, плательщика страховых
взносов и (или) налогового агента
Представляется в налоговый орган (код)
На основании статьи 78 Налогового кодекса Российской Федерации прошу зачесть сумму денежных средств, формирующих
положительное сальдо единого налогового счета
1 – в счет исполнения обязанности другого лица по уплате налогов, сборов, страховых взносов, пеней, штрафов и (или) процентов
2 – в счет исполнения предстоящей обязанности по уплате конкретного налога (сбора, страхового взноса)
3 – в счет исполнения решений налоговых органов, указанных в подпунктах 9, 10 и 10.1 пункта 5 и подпункте 3 пункта 7 статьи 11.3 Налогового
кодекса Российской Федерации, либо погашения задолженности, не учитываемой в совокупной обязанности в соответствии с подпунктами 3.1-3.4
пункта 7 статьи 11.3 Налогового кодекса Российской Федерации
4 – в счет погашения задолженности, не учитываемой в совокупной обязанности в соответствии с подпунктами 2 и 6 пункта 7 статьи 11.3
Налогового кодекса Российской Федерации
Достоверность и полноту сведений, указанных в настоящем заявлении, подтверждаю:
1 – плательщик
2 – представитель плательщика
Фамилия
Имя
Отчество
3
Номер контактного телефона
Наименование и реквизиты документа, подтверждающего полномочия представителя плательщика
1 Для физических лиц, не являющихся индивидуальным предпринимателем, не является обязательным к заполнению.
2 Заполняется для организаций.
3 Отчество указывается при наличии.
4 Указывается цифровой код из списка:
01 – решение налогового органа о привлечении к ответственности за совершение налоговых правонарушений;
02 – решение налоговых органов об отказе в привлечении к ответственности за совершение налоговых правонарушений;
03 – решение об отмене (полностью или частично) решения о возмещении суммы налога, заявленной к возмещению, в заявительном порядке;
04 – решение об отмене (полностью или частично) решения о предоставлении налогового вычета (полностью или частично);
05 – решение, вынесенное по результатам проверки федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов,
полноты исчисления и уплаты налогов в связи с совершением сделок между взаимозависимыми лицами;
07 – налоговое уведомление.

Страница 2 официального бланка

ИНН
КПП
Стр.
Продолжение страницы 001
В счет исполнения обязанности другого лица по уплате налогов, сборов, страховых взносов,
пеней, штрафов и (или) процентов
ИНН
КПП
в размере
.
рублей
ИНН
КПП
в размере
.
рублей
ИНН
КПП
в размере
.
рублей
ИНН
КПП
в размере
.
рублей
ИНН
КПП
в размере
.
рублей
ИНН
КПП
в размере
.
рублей
ИНН
КПП
в размере
.
рублей
ИНН
КПП
в размере
.
рублей

Страница 3 официального бланка

ИНН
КПП
Стр.
Продолжение страницы 001
В счет исполнения предстоящей обязанности по уплате конкретного налога (сбора, страхового взноса)
в размере
.
рублей
КПП
Код по ОКТМО
Код бюджетной классификации
Признак налогового агента
1 – да
2 – нет
Срок уплаты
.
.
в размере
.
рублей
КПП
Код по ОКТМО
Код бюджетной классификации
Признак налогового агента
1 – да
2 – нет
Срок уплаты
.
.
в размере
.
рублей
КПП
Код по ОКТМО
Код бюджетной классификации
Признак налогового агента
1 – да
2 – нет
Срок уплаты
.
.
в размере
.
рублей
КПП
Код по ОКТМО
Код бюджетной классификации
Признак налогового агента
1 – да
2 – нет
Срок уплаты
.
.

Страница 4 официального бланка

ИНН
КПП
Стр.
Продолжение страницы 001
В счет исполнения решений налоговых органов, указанных в подпунктах 9, 10 и 10.1 пункта 5 и подпункте 3 пункта 7 статьи 11.3
Налогового кодекса Российской Федерации, либо погашения задолженности, не учитываемой в совокупной обязанности в
соответствии с подпунктами 3.1-3.4 пункта 7 статьи 11.3 Налогового кодекса Российской Федерации
в размере
.
рублей
Код документа
4
Номер документа
Дата документа
.
.
в размере
.
рублей
Код документа
4
Номер документа
Дата документа
.
.
в размере
.
рублей
Код документа
4
Номер документа
Дата документа
.
.
в размере
.
рублей
Код документа
4
Номер документа
Дата документа
.
.
в размере
.
рублей
Код документа
4
Номер документа
Дата документа
.
.
в размере
.
рублей
Код документа
4
Номер документа
Дата документа
.
.

Страница 5 официального бланка

ИНН
КПП
Стр.
Продолжение страницы 001
В счет погашения задолженности, не учитываемой в совокупной обязанности в соответствии с
подпунктами 2 и 6 пункта 7 статьи 11.3 Налогового кодекса Российской Федерации
в размере
.
рублей».

Страницы исходного бланка и полный текстКак заполнить

Методичка: Зачет положительного сальдо ЕНС — КНД 1150057

КНД 1150057 распоряжается положительным сальдо ЕНС путем зачета. Полный официальный PDF редакции приказа 866@, применяемой с 15.01.2026, состоит из пяти страниц. Четыре назначения на титуле и их разделы — один документ. PDF помогает проверить реквизиты перед электронной подачей; распечатка не превращает его в заявление для бумажного приема.

Когда подходит

Определите назначение зачета и наличие доступного положительного сальдо. В зависимости от ситуации речь может идти об обязанности другого лица, предстоящем конкретном платеже или специальных основаниях задолженности и решений. Условия каждого назначения различаются; возможность зачета не следует из одного заполненного кода.

Когда нужен другой документ

Это не возврат на банковский счет и не замена декларации, расчета или уведомления об исчисленных суммах. Заявление представляют в электронной форме через предусмотренный канал; требования к подписи уточняют для своего статуса и сервиса. Профессиональная юридическая проверка допустимости конкретного зачета не проводилась.

Подготовьте сведения

  • Сверьте доступное сальдо ЕНС, ранее направленные распоряжения и предполагаемую обязанность. Определите сумму и назначение, не смешивая зачет за другое лицо с собственным предстоящим налогом.
  • Подготовьте реквизиты нужного раздела: ИНН и КПП другого лица либо КПП, ОКТМО, КБК и срок своего платежа, либо документ специального основания. Проверяйте фактическую обязанность получателя, а не только известный ИНН.
  • Подготовьте электронную подачу через личный кабинет или ТКС с применимой подписью и полномочиями. Сверьте выбранные разделы с редакцией 2026 года. Не используйте PDF как обещание бумажной подачи и не отправляйте все разделы без соответствующих оснований.

Порядок заполнения и проверки

  1. Назначение зачета

    «Представляется в налоговый орган (код)» относится к адресату. Четыре значения на титуле определяют применимые страницы. В разделе другого лица указываются его ИНН и «КПП», добавленный в редакции 2026; реквизиты заявителя в заголовке не заменяют эти данные.

  2. Предстоящий налог

    Для будущего конкретного платежа «Код по ОКТМО» и «Код бюджетной классификации» сверяют по самой обязанности. «Признак налогового агента» и «Срок уплаты» уточняют назначение суммы. Не считайте все свои платежи одинаковыми и не подставляйте сегодняшнюю дату как срок уплаты.

  3. Специальные основания

    «Код документа» на странице 4 выбирают по перечню сноски, «Номер документа» и дата должны соответствовать реальному решению или уведомлению. Основания задолженности вне совокупной обязанности на страницах 4 и 5 различаются по ссылкам на закон; одна свободная сумма не заменяет проверку основания.

  4. Электронное подтверждение

    «Номер контактного телефона» и сведения плательщика или представителя сверяют перед электронной отправкой. Проверьте полномочия и используемый вид подписи для своего канала. Отсутствие рукописной подписи в исходном макете не означает, что отправленный файл PDF сам по себе будет принят как надлежащее электронное заявление.

Частые ошибки

  • Печатать PDF и ожидать бумажного приема заявления о зачете.
  • Путать реквизиты заявителя в заголовке и данные другого лица, в счет которого выполняется зачет.
  • Указывать неверный срок уплаты, КБК, ОКТМО или признак налогового агента для будущего платежа.
  • Считать зачет заменой уведомления об исчисленных суммах либо заполнять специальные основания без документа.

После заполнения

  • Сохраните отправленное электронное заявление и подтверждения приема, включая выбранное назначение, суммы и реквизиты. Контактный PDF не заменяет эти подтверждения.
  • Проверьте результат распоряжения и отражение суммы на ЕНС. Недостаточность доступного сальдо и иные условия могут повлиять на результат; прием заявления не равен выполнению зачета в полном размере.
  • Продолжайте исполнять самостоятельные обязанности по декларациям и уведомлениям. Если требовался именно возврат денег, рассмотрите КНД 1112542 и банковские реквизиты вместо изменения назначения наугад.
Происхождение образца и источники

Официальный исходный PDF ФНС сохранен без изменений; источник, файл, реквизиты, полный текст и все страницы сверены 12.11.2026. Приказ ФНС России от 30.11.2022 № ЕД-7-8/1133@, приложение № 3 в редакции приказа от 07.10.2025 № ЕД-7-8/866@, применяемой с 15.01.2026. Сверка источника не подтверждает персональную применимость; профессиональная юридическая проверка не проводилась.

Дата записи в библиотеке: 2026-11-12. Редакцию и применимость проверяйте по первоисточнику.

Первоисточники и материалы для проверки редакции и применимости.

ФНС: редакция 866@ ↗

ФНС: базовый приказ и приложения ↗

ФНС: исходный PDF или архив приложений ↗

ФНС: условия воспроизведения публичных материалов ↗

ФНС 2026: начало применения обновленных форм ↗

ФНС: ЕНС и электронное распоряжение сальдо ↗

Скачать PDF